店掌柜Plus深度解析:电签POS机市场的费率结构与商户选择逻辑
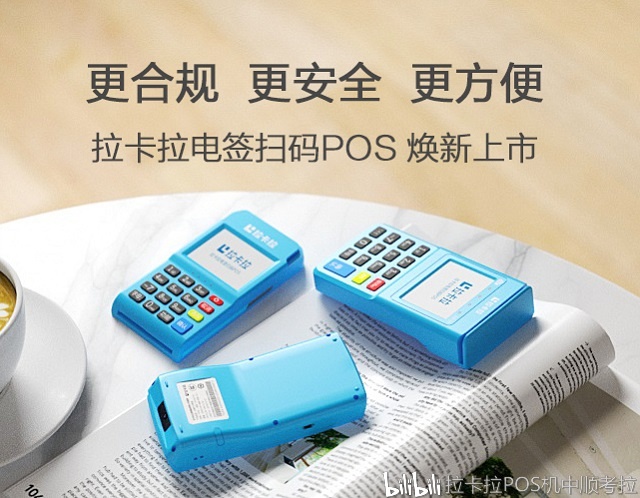
2024年以来,国内银行卡收单市场持续向电签化、移动化演进。据央行发布的《2023年支付体系运行总体情况》显示,全国联网POS机具数量已超过4300万台,其中电签POS机与手机POS机的占比逐年提升,传统大机具正加速被轻量化设备替代。在这一轮设备更替中,店掌柜Plus作为海科融通旗下的电签产品线,成为不少个体工商户和小微商户关注的选项。本文从费率结构、通道资质、使用场景三个维度展开分析,帮助读者建立更清晰的判断框架。
一、电签POS机的市场背景与产品定位
电签POS机区别于传统出票大机,核心特点是无纸化签单、体积小巧、支持4G与WiFi双通道联网。对于日交易笔数不多但收款方式多元的商户而言,这类设备的采购成本和维护成本更低。店掌柜Plus定位的正是这一细分市场:面向个人经营者、小微零售、餐饮档口等场景,提供刷卡、插卡、挥卡以及扫码收款的一体化支持。
需要说明的是,电签机的"电签"二字指的是电子签名替代纸质小票,交易凭证以电子形式留存,这符合监管对交易可追溯性的要求。商户在选择时,应优先确认设备是否具备央行颁发的支付业务许可证对应通道,这是资金安全的第一道门槛。
二、费率结构:0.6%背后的成本拆解
关于电签版POS机费率,市场上常见的刷卡费率集中在0.55%至0.68%区间,扫码费率则多在0.38%左右。以店掌柜Plus为例,其标准类商户刷卡费率通常执行0.6%左右的水平,具体以签约时通道方公示为准。这个数字并非随意设定,而是由发卡行、清算机构、收单机构三方分润构成:发卡行服务费约占0.45%,清算机构网络服务费约占0.0325%,剩余部分为收单机构收益。
值得警惕的是明显低于成本线的费率。若某产品宣称刷卡费率长期低于0.5%,在现行分润结构下难以持续,往往伴随跳码、跳商户等违规操作,最终损害的是持卡人的信用卡评分。商户在比较电签版pos机费率时,应把"稳定性"置于"低费率"之前,关注费率是否公开透明、是否存在隐性调价条款。
三、收款场景适配:微信与花呗的接入价值
移动支付已成为线下收款的主流。中国支付清算协会数据显示,扫码支付在零售场景的渗透率持续走高,微信、支付宝双渠道几乎成为商户标配。店掌柜Plus支持微信收款与花呗分期收款,对餐饮、便利店、美业等高频小额场景较为友好。对于有分期需求的消费者,花呗收款功能可降低单笔成交门槛,间接提升客单价。
从商户实操角度看,一机聚合多种收款方式,减少了对多个收款码的依赖,也便于对账。但需注意,扫码通道的费率与刷卡通道不同,商户应根据自身交易结构合理配置,避免高费率通道承担低费率交易带来的成本错配。
四、办理与选择:个人POS机申请的合规要点
个人POS机办理市场信息混杂,商户在申请刷卡机时应把握几点:一是核实收单机构资质,海科融通持有央行支付牌照,其电签机产品在合规性上有基础保障;二是确认是否为一清机,资金是否由持牌机构直接结算;三是留意激活条件与押金条款,避免因"免费送机"陷入后续扣费纠纷。
此外,商户应保留交易凭证与签约资料,定期核对到账金额与费率执行情况。对于交易量较大的经营者,可对比不同通道的分润政策,选择与自身流水规模匹配的方案。
结语
店掌柜Plus所代表的电签POS机品类,本质上是收单市场轻量化、数字化趋势的产物。费率高低只是表象,通道资质、结算稳定性、售后响应才是长期使用的关键变量。商户在做选择时,宜以合规为前提、以成本结构为依据,理性看待营销话术,才能让收款工具真正服务于经营本身。